

Immobilie in Köln kaufen: Wer berät Sie zur Finanzierung?
Bevor Sie ein Kaufangebot abgeben, sollte feststehen, welcher Kaufpreis sich dauerhaft tragen lässt. Wir bereiten das mit Ihnen vor und stellen den Kontakt zu unserem Finanzierungspartner her, der Angebote vergleicht und mit Ihnen ein Finanzierungskonzept erarbeitet.
Finanzierungsgespräch anfragenKaufbudget berechnen
Wir melden uns zu Ihrer Anfrage · Erstgespräch telefonisch oder in unserem Büro in Frechen
Eine Immobilienfinanzierung ist ein langfristiges Darlehen, in der Regel durch eine Grundschuld auf der gekauften Immobilie besichert. Es deckt den Kaufpreis und die Nebenkosten ab, soweit sie nicht aus Eigenkapital bezahlt werden. Entscheidend sind Darlehenshöhe, Sollzins, Zinsbindung und Tilgung – und ob die monatliche Rate dauerhaft zum Haushaltseinkommen passt.
Wer übernimmt was bei Ihrer Finanzierung?
Wir sind Immobilienmakler und Sachverständigenbüro. Die Finanzierungsberatung selbst übernimmt unser Finanzierungspartner – wir sorgen dafür, dass Objekt, Unterlagen und Zeitplan zusammenpassen.
COLOGNE IMMOBILIEN
- Erstgespräch zu Vorhaben, Budget und Zeitplan
- Kontakt zu unserem Finanzierungspartner
- Objektunterlagen bei Immobilien aus unserem Angebot
- Auf Wunsch Kaufberatung vor Ort durch einen zertifizierten Immobiliengutachter
Unser Finanzierungspartner
- Analyse von Einkommen, Eigenkapital und laufenden Verpflichtungen
- Vergleich von Angeboten verschiedener Kreditinstitute
- Finanzierungskonzept mit Zinsbindung, Tilgung und Laufzeit
- Prüfung möglicher Förderprogramme, etwa der KfW, und Unterstützung beim Antrag
Die Kreditentscheidung trifft allein das finanzierende Institut. Steuerliche Fragen, etwa zur Absetzbarkeit bei vermieteten Objekten, klären Sie bitte mit Ihrer Steuerberatung.
So läuft die Finanzierung mit uns ab
- Budget einschätzenMit dem Leistbarkeitsrechner ermitteln Sie vorab, welcher Kaufpreis zu Einkommen, Eigenkapital und Kaufnebenkosten passt.
- ErstgesprächWir klären mit Ihnen Vorhaben, Zeitplan und offene Fragen – telefonisch oder in unserem Büro in Frechen.
- Kontakt zum FinanzierungspartnerWir stellen den Kontakt her. Der Partner bespricht mit Ihnen Ihre Situation und die benötigten Unterlagen.
- Konzept und AngeboteSie erhalten ein Finanzierungskonzept und vergleichbare Angebote und entscheiden in Ruhe.
- Objekt prüfenParallel lohnt der Blick auf Zustand und Sanierungsbedarf, zum Beispiel mit einer Kaufberatung vor Ort.
- Kaufvertrag und NotarterminLiegt die Finanzierungszusage vor, kann der Notartermin geplant werden. Die Auszahlung richtet sich nach dem Darlehensvertrag.
Kaufnebenkosten in NRW: Damit sollten Sie rechnen
Zum Kaufpreis kommen in Nordrhein-Westfalen feste und variable Nebenkosten hinzu. Viele Kreditinstitute erwarten, dass mindestens diese Nebenkosten aus Eigenkapital bezahlt werden. Mehr Eigenkapital verringert das Darlehen und wirkt sich in der Regel günstig auf die Konditionen aus.
| Kaufnebenkosten in NRW | Anteil am Kaufpreis |
|---|---|
| Grunderwerbsteuer (NRW) | 6,5 % |
| Notar- und Grundbuchkosten | ca. 1,5 % |
| Maklerprovision (falls vereinbart) | laut Exposé; bei Einfamilienhäusern und Eigentumswohnungen an Verbraucher nach §§ 656c/656d BGB höchstens so hoch wie der Anteil der Verkäuferseite, bei reiner Innenprovision 0 % |
| Fiktives Rechenbeispiel: Kaufpreis 400.000 € | Betrag |
|---|---|
| Grunderwerbsteuer 6,5 % | 26.000 € |
| Notar und Grundbuch ca. 1,5 % | ca. 6.000 € |
| Maklerprovision Käuferanteil (Annahme: 3,57 %) | 14.280 € |
| Kaufnebenkosten gesamt | ca. 46.280 € |
Das Rechenbeispiel ist fiktiv und dient nur der Orientierung. Notar- und Grundbuchkosten richten sich nach dem Gerichts- und Notarkostengesetz und dem Einzelfall; für Mehrfamilienhäuser und Gewerbeobjekte gelten die §§ 656c/656d BGB nicht.
Welche Unterlagen braucht die Bank?
Vollständige Unterlagen verkürzen die Prüfung. Diese Liste hilft bei der Vorbereitung auf das Gespräch.
Persönliche Unterlagen
- Personalausweis oder Reisepass
- Gehaltsabrechnungen der letzten drei Monate
- Lohnsteuerbescheinigung oder Einkommensteuerbescheid
- Nachweis des Eigenkapitals
- Übersicht über laufende Kredite und Verpflichtungen
- Bei Selbstständigen: Steuerbescheide und Jahresabschlüsse der letzten zwei bis drei Jahre
Unterlagen zur Immobilie
- Exposé mit Fotos
- Aktueller Grundbuchauszug und Flurkarte
- Grundrisse, Schnitte und Wohnflächenberechnung
- Baubeschreibung und Energieausweis
- Bei Eigentumswohnungen: Teilungserklärung, Wirtschaftsplan und Protokolle der Eigentümerversammlungen
Welche Unterlagen im Einzelnen verlangt werden, legt das jeweilige Institut fest. Bei Immobilien aus unserem Angebot erhalten Sie die Objektunterlagen von uns.
Sie besitzen bereits eine Immobilie?
Wer eine vorhandene Immobilie verkaufen möchte, um den Kauf zu finanzieren, sollte den möglichen Verkaufserlös früh kennen. Dafür bieten wir eine kostenlose und unverbindliche Ersteinschätzung des möglichen Marktwerts an. Wie wir beim Verkauf vorgehen, beschreiben die Seiten Immobilie verkaufen und COLOGNE-Strategie.
Werden bestehende Raten zur Belastung, finden Sie Hinweise auf unserer Seite zu Finanzierungsproblemen.
Erfahrung, die sich belegen lässt
Sachverständigenbüro und Immobilienmakler aus Frechen – mit nachprüfbaren Zertifikaten, Auszeichnungen und öffentlichen Kundenbewertungen.
COLOGNE IMMOBILIEN GmbH
TOP-Makler 2026

Property Agents
Alexander Motyl – Personenzertifizierungen
DIA-IB-685

REV-DE/IVD/2026/5

PC25416-00030
DE-8#17024/70-03
Zuletzt verkauft
 Verkauft
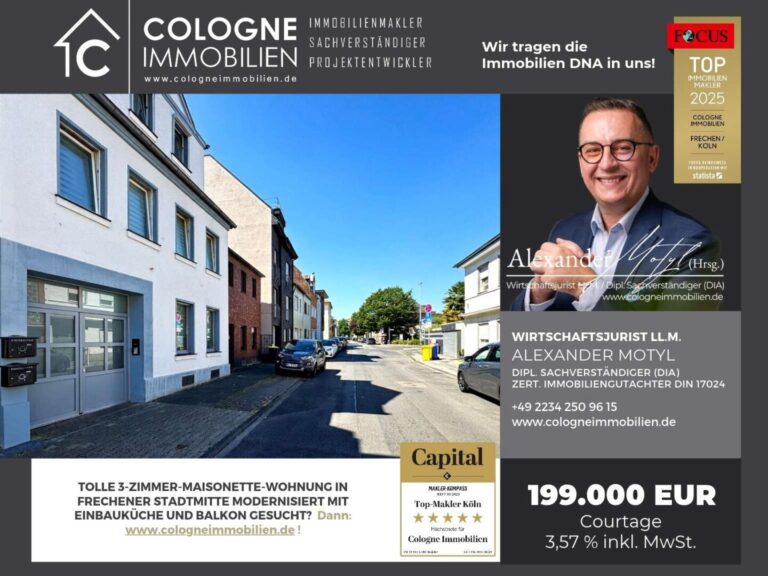
2-3-ZIMMER-MAISONETTE-WOHNUNG IN FRECHENER STADTMITTE MODERNISIERT MIT EINBAUKÜCHE UND BALKON
 Verkauft
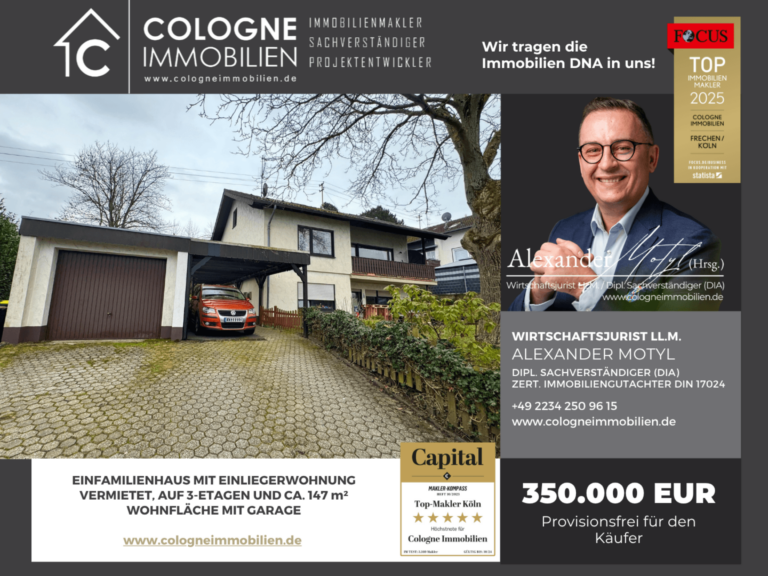
EINFAMILIENHAUS MIT EINLIEGERWOHNUNG VERMIETET, AUF 3-ETAGEN UND CA. 147 m² WOHNFLÄCHE MIT GARAGE
 Verkauft
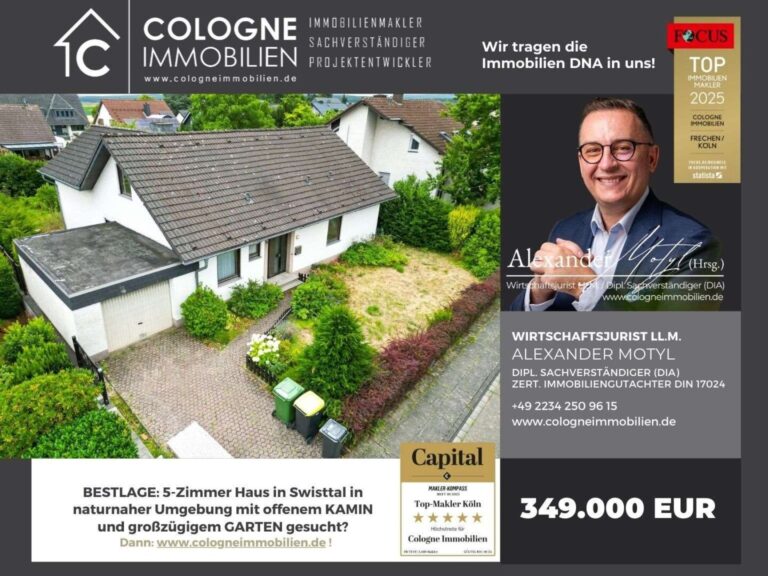
FREISTEHENDES 5-ZIMMER HAUS MIT GROßZÜGIGEM GARTEN, GARAGE UND AUSBAURESERVE - PROVISIONSFREI!
Häufige Fragen zur Immobilienfinanzierung in Köln
Wer berät mich in Köln vor Ort zur Immobilienfinanzierung?
Das Erstgespräch führen wir mit Ihnen telefonisch oder in unserem Büro in Frechen. Die eigentliche Finanzierungsberatung – Vergleich der Angebote, Finanzierungskonzept und Prüfung von Förderprogrammen – übernimmt unser Finanzierungspartner, zu dem wir den Kontakt herstellen.
Wie viel Eigenkapital brauche ich für den Immobilienkauf?
Als Faustregel sollten mindestens die Kaufnebenkosten aus eigenen Mitteln bezahlt werden können – in NRW rund 8 % des Kaufpreises ohne und rund 11,6 % mit Maklerprovision. Mehr Eigenkapital verringert das Darlehen und wirkt sich in der Regel günstig auf die Konditionen aus. Wie viel Eigenkapital im Einzelfall nötig ist, entscheidet das finanzierende Institut.
Welche Kaufnebenkosten fallen in NRW an?
Grunderwerbsteuer von 6,5 %, Notar- und Grundbuchkosten von rund 1,5 % sowie gegebenenfalls die Maklerprovision. Ob und in welcher Höhe für Sie als Käufer eine Maklerprovision anfällt, steht im jeweiligen Exposé. Bei Wohnungen und Einfamilienhäusern, die an Verbraucher verkauft werden, gelten die §§ 656c und 656d BGB: Ihr Anteil darf nicht höher sein als der Anteil der Verkäuferseite. Bei Angeboten mit reiner Innenprovision trägt ausschließlich die Verkäuferseite die Provision; der Kauf ist für Sie dann provisionsfrei. Für Mehrfamilienhäuser und Gewerbeobjekte gelten die §§ 656c und 656d BGB nicht.
Wie hoch darf die monatliche Rate sein?
Viele Institute setzen als Orientierung eine Belastung von etwa 35 % bis 40 % des Nettoeinkommens an; nach Abzug der Lebenshaltungskosten muss genügend Spielraum bleiben. Eine erste Einschätzung liefert unser Leistbarkeitsrechner – verbindlich ist allein die Prüfung durch das Kreditinstitut.
Welche Unterlagen benötige ich für die Finanzierungsanfrage?
In der Regel Einkommensnachweise, einen Nachweis des Eigenkapitals, eine Übersicht über laufende Verpflichtungen und die Objektunterlagen wie Grundbuchauszug, Grundrisse, Wohnflächenberechnung und Energieausweis. Selbstständige reichen zusätzlich Steuerbescheide und Jahresabschlüsse ein. Die genaue Liste legt das jeweilige Institut fest.
Lohnt sich eine Prüfung der Immobilie vor der Finanzierung?
Vor allem bei älteren Häusern ist das sinnvoll. Die Bank bewertet die Immobilie für die Beleihung, aber nicht für Ihre Kaufentscheidung. Bei unserer Kaufberatung prüft ein zertifizierter Immobiliengutachter Zustand, Sanierungsbedarf und den möglichen Marktwert vor Ort. Das hilft, Kaufpreis und Finanzierungsbedarf realistisch einzuschätzen.
Prüft der Finanzierungspartner auch Förderprogramme?
Ja. Je nach Vorhaben prüft unser Finanzierungspartner, ob Förderprogramme in Betracht kommen, etwa Programme der KfW, und unterstützt beim Antrag.
Wer hinter dieser Seite steht
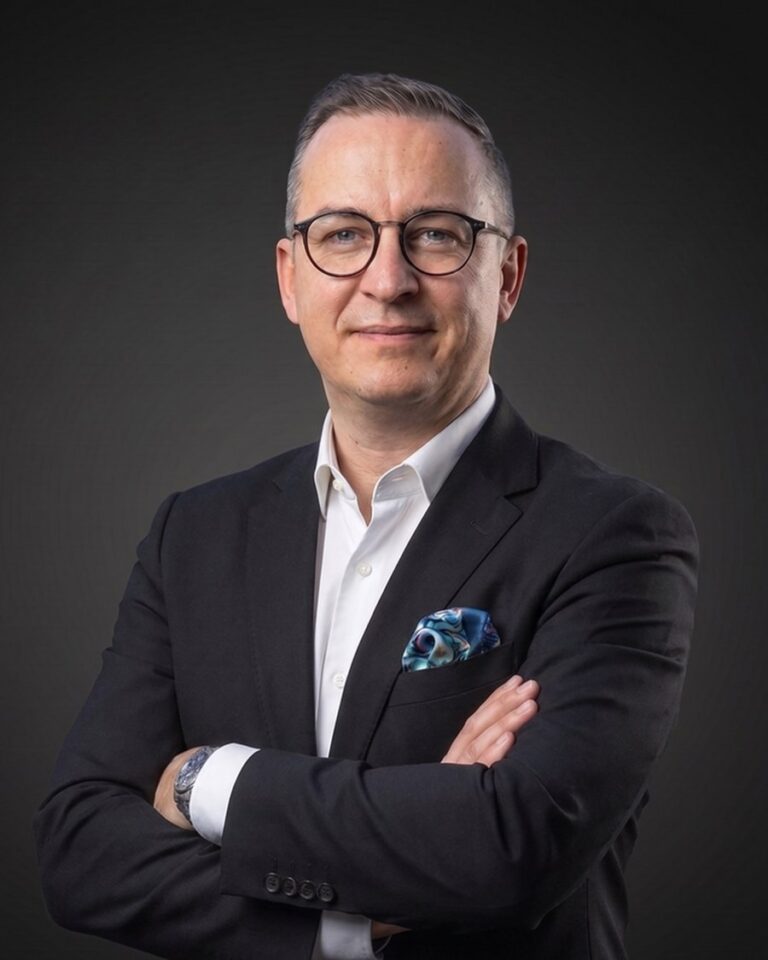
Alexander Motyl
Geschäftsführer der COLOGNE IMMOBILIEN GmbH · Wirtschaftsjurist (LL.M.) · gem. DIN EN ISO/IEC 17024 zertifizierter Immobiliengutachter
Alle Titel und Qualifikationen
- Wirtschaftsjurist LL.M.
- Gem. DIN EN ISO/IEC 17024 durch die DIA Consulting AG zertifizierter Sachverständiger für die Marktwertermittlung gemäß Immobilienwertermittlungsverordnung (ImmoWertV) von Standardimmobilien LS (Wohn- und Gewerbeimmobilien) – DIAZert, DAkkS-akkreditiert · Zert.-Nr. DIA-IB-685
- Recognised European Valuer (REV) – TEGoVA, The European Group of Valuers’ Associations · REV-DE/IVD/2026/5
- DEKRA zertifizierter Sachverständiger für Immobilienbewertung D3 für komplexe Wohngebäude und gewerbliche Objekte · PC25416-00030
- Diplom-Sachverständiger (DIA an der Universität Freiburg) für bebaute und unbebaute Grundstücke sowie für Mieten und Pachten
- International Appraiser (DIA an der Universität Freiburg)
- Real Estate Asset Manager (DIA an der Universität Freiburg)
- Geprüfter Immobilien-Projektentwickler (IHK/EIA)
- Projektmanager Level D der Deutschen Gesellschaft für Projektmanagement (GPM)
Fachlich verantwortlich für die Inhalte dieser Seite.
Die Informationen dienen der allgemeinen Orientierung und ersetzen keine individuelle Finanzierungs-, Steuer- oder Rechtsberatung. Verbindliche Auskünfte erteilen das finanzierende Institut, Ihre Steuerberatung bzw. Anwalt oder Notariat.
Ihre nächsten Schritte
Finanzierung vorbereiten – mit einem kurzen Gespräch
Schildern Sie uns Ihr Vorhaben. Wir melden uns zu Ihrer Anfrage und stellen den Kontakt zu unserem Finanzierungspartner her.
COLOGNE IMMOBILIEN GmbH
Hauptstraße 19–21 · 50226 Frechen
Telefon: 02234 250 96 15 · E-Mail: info@cologneimmobilien.de