

Immobilienbewertung für Steuerberater – Gutachten nach § 198 BewG
Immobilienwerte für steuerliche Bewertungsanlässe. Bei Erbschaften, Schenkungen, Übertragungen und der steuerlichen Behandlung vermieteter Immobilien kommt es auf den richtigen Wertbegriff, einen eindeutig festgelegten Stichtag und eine nachvollziehbare Wertermittlung an. Sie definieren den steuerlichen Bewertungsanlass; wir übernehmen die vereinbarte immobilienwirtschaftliche Wertermittlung.
Immobilienbewertung für Mandanten anfragen02234 250 96 15
gem. DIN EN ISO/IEC 17024 zertifizierter Immobiliengutachter (DIAZert DIA-IB-685) · Auftragnehmerin: COLOGNE IMMOBILIEN GmbH · Standort Frechen
Ein Wertnachweis für steuerliche Zwecke ist eine Ermittlung des Werts einer Immobilie zu einem vereinbarten Bewertungsstichtag und nach einem vorgegebenen Wertbegriff, etwa für den Nachweis eines niedrigeren gemeinen Werts nach § 198 Bewertungsgesetz (BewG). Ob der Nachweis die steuerrechtlichen Anforderungen erfüllt, entscheidet die Finanzbehörde, im Streitfall das Gericht.
Nachweis des niedrigeren gemeinen Werts nach § 198 BewG
Bei der Erbschaft- und Schenkungsteuer kann der nach dem Bewertungsgesetz ermittelte Grundbesitzwert über dem tatsächlichen gemeinen Wert liegen. § 198 Abs. 1 BewG ermöglicht dann den Nachweis des niedrigeren Werts; dafür gelten grundsätzlich die Vorschriften der Immobilienwertermittlungsverordnung.
Nach § 198 Abs. 2 BewG kann als Nachweis regelmäßig ein Gutachten des Gutachterausschusses oder von Personen dienen, die von einer staatlichen, staatlich anerkannten oder nach DIN EN ISO/IEC 17024 akkreditierten Stelle als Sachverständige oder Gutachter für die Wertermittlung von Grundstücken bestellt oder zertifiziert sind. Alexander Motyl ist gem. DIN EN ISO/IEC 17024 zertifizierter Immobiliengutachter (DIAZert DIA-IB-685). Die Zertifizierung nach DIN EN ISO/IEC 17024 hat die DIAZert erteilt, die Zertifizierungsstelle der DIA Consulting AG, Freiburg. Sie ist von der Deutschen Akkreditierungsstelle (DAkkS) für die Zertifizierung von Sachverständigen und Gutachtern für Immobilienbewertung akkreditiert (D-ZP-16018-01-00). Laut Zertifizierungsverzeichnis lautet die Zertifizierung „Zertifizierter Immobiliengutachter DIAZert (LS) – zertifiziert für die Marktwertermittlung von Standardimmobilien“, gültig bis 05.02.2031. Für Spezialimmobilien ist Alexander Motyl zusätzlich nach den Vorgaben der DEKRA zertifiziert (Stufe D3). Ob ein Gutachten für einen bestimmten Nachweiszweck geeignet ist, etwa nach § 198 BewG, klären wir vor der Beauftragung.
Nach § 198 Abs. 3 BewG kann auch ein Kaufpreis dienen, der innerhalb eines Jahres vor oder nach dem Bewertungsstichtag im gewöhnlichen Geschäftsverkehr zustande gekommen ist, wenn die maßgeblichen Verhältnisse unverändert sind.
Ob ein Gutachten die Nachweisanforderungen erfüllt und im Verfahren berücksichtigt wird, entscheidet die Finanzbehörde beziehungsweise im Streitfall das Gericht. Für eine erste Orientierung zum Grundbesitzwert: Grundbesitzwert-Rechner; Informationen für Eigentümer: Gutachten für Erbschaft und Schenkung.
Typische Bewertungsanlässe
| Anlass | Inhalt | Hinweis |
|---|---|---|
| Erbschaft und Schenkung | Bewertung zum steuerlich maßgeblichen Bewertungsstichtag, insbesondere zum Nachweis eines niedrigeren gemeinen Werts | § 198 BewG |
| Kaufpreisaufteilung | Gutachten zur nachvollziehbaren Aufteilung eines Kaufpreises auf Grund und Boden sowie Gebäude | Umfang vor Beauftragung abstimmen |
| Restnutzungsdauer | Gutachten zur tatsächlichen Nutzungsdauer eines Gebäudes (§ 7 Abs. 4 Satz 2 Einkommensteuergesetz) | Umfang vor Beauftragung abstimmen |
| Entnahme und Übertragung | objektbezogene Bewertung zu einem vereinbarten Stichtag nach dem für den Auftrag festgelegten Wertbegriff | steuerliche Einordnung bleibt bei der Steuerberatung |
Kaufpreisaufteilung und Rechtsprechung des Bundesfinanzhofs
Der Bundesfinanzhof hat mit Urteil vom 21. Juli 2020, IX R 26/19 entschieden, dass eine vertragliche Kaufpreisaufteilung, die die realen Wertverhältnisse verfehlt, nicht ohne Weiteres durch eine Berechnung nach der Arbeitshilfe des Bundesministeriums der Finanzen ersetzt werden darf. Die Aufteilung muss die realen Verkehrswerte von Grund und Boden und Gebäude berücksichtigen.
Daraus folgt nicht, dass jede abweichende Aufteilung anzuerkennen ist. Für den Streitfall hält der Bundesfinanzhof das Finanzgericht in der Regel an, das Gutachten eines öffentlich bestellten und vereidigten Sachverständigen einzuholen (Leitsatz 3). Ob im Einzelfall eine gutachterliche Wertermittlung sinnvoll ist, beurteilt die Steuerberatung.
Bewertungsunterlagen und Stichtag
Für die Vorbereitung benötigen wir zunächst:
- Objektadresse und Immobilienart
- Bewertungszweck und maßgeblichen Wertbegriff
- gewünschten Bewertungsstichtag
- vorhandene Grundstücks- und Gebäudeunterlagen
- Angaben zu Modernisierungen und zum Objektzustand, bei Rückwirkung möglichst mit Belegen zum Stichtag
- gegebenenfalls vorhandene steuerliche Bescheide
Weitere Unterlagen fordern wir nach Prüfung des konkreten Auftrags an. Die Liste steht auch im Merkblatt für Steuerberatung (PDF, 2 Seiten) zum Weitergeben; der Download ist frei zugänglich, ohne Formular.
Bitte übermitteln Sie über das Anfrageformular keine vertraulichen Mandantendaten und keine Unterlagen. Für sensible Unterlagen nutzen wir nach der Beauftragung bevorzugt das Portal Ihrer Kanzlei; ist das nicht möglich, vereinbaren wir mit Ihnen im Einzelfall einen verschlüsselten Übermittlungsweg.
Honorar und Bearbeitungszeit
Leistungsumfang und Honorar werden vor Beauftragung schriftlich vereinbart.
| Leistung | Preisform | Honorar inkl. 19 % MwSt. |
|---|---|---|
| Ersteinschätzung | kostenfrei und unverbindlich; erste Orientierung, kein schriftliches Gutachten | 0 € |
| Kurzgutachten (Wertindikation) | Festpreis = Honorar + Ortstermin-Pauschale 233,24 €; gültig für Köln und den Rhein-Erft-Kreis; außerhalb kommt die Anfahrt nach Entfernung hinzu, der Betrag steht vorab im schriftlichen Festpreisangebot | bis 450.000 €: 1.392,30 € + 233,24 € = 1.625,54 € über 450.000 bis 1.000.000 €: 1.642,20 € + 233,24 € = 1.875,44 € über 1 Mio. €: nach Vereinbarung |
| Verkehrswertgutachten | wertabhängiges Honorar nach Tabelle 1 der BVS-Honorarrichtlinie Immobilienbewertung 2026; maßgeblich ist der im Gutachten ermittelte Wert vor besonderen objektspezifischen Grundstücksmerkmalen; Abrechnung nach Fertigstellung, kein Festpreis | bis 150.000 €: 3.273 € 300.000 €: 3.844 € 500.000 €: 4.284 € 1.000.000 €: 5.188 € Zwischenwerte linear |
| Nebenkostenpauschale zum Verkehrswertgutachten | Berechnung siehe unten | 5–10 % des Tabellenhonorars |
| Zuschläge (nur wenn der Auftrag sie erfordert oder Sie sie wünschen; vorab im Vertrag) | Rechte und Belastungen (z. B. Erbbaurecht, Wohnrecht, Nießbrauch, Baulasten, Denkmalschutz) je Recht · zurückliegende oder mehrere Stichtage je Stichtag · Beschaffung von Unterlagen, Skizzen, Wohnflächenermittlung · besonders dringliche Erstellung (Eilauftrag) · mehrere Auftraggeber, z. B. Erbengemeinschaft · Aktualisierung eines eigenen Gutachtens (bis 3 Jahre alt) | +20–50 % · +20–30 % (ab dem 11. Jahr mind. +30 %) · +10–30 % · +10–50 % · pauschal 238 € · 60–90 % des Tabellenhonorars |
| Weitere Gutachten (z. B. Kaufpreisaufteilung, Restnutzungsdauer, Mietwert, Beleihungswert) | Angebot auf Anfrage | nach Angebot |
Vollständige Honorartabelle Verkehrswertgutachten (BVS-Tabelle 1)
| Immobilienwert* | Honorar inkl. 19 % MwSt. |
|---|---|
| bis 150.000 € | 3.273 € |
| 200.000 € | 3.570 € |
| 300.000 € | 3.844 € |
| 400.000 € | 4.082 € |
| 500.000 € | 4.284 € |
| 600.000 € | 4.510 € |
| 700.000 € | 4.665 € |
| 800.000 € | 4.831 € |
| 1.000.000 € | 5.188 € |
| 1.250.000 € | 5.593 € |
| 1.500.000 € | 5.950 € |
| 1.750.000 € | 6.307 € |
| 2.000.000 € | 6.640 € |
| 2.500.000 € | 7.402 € |
| 3.000.000 € | 8.092 € |
| 4.000.000 € | 9.520 € |
| 5.000.000 € | 10.710 € |
| 6.000.000 € | 11.817 € |
| 7.000.000 € | 12.971 € |
| 8.000.000 € | 14.042 € |
| 9.000.000 € | 15.054 € |
| 10.000.000 € | 16.065 € |
| 15.000.000 € | 19.992 € |
| 20.000.000 € | 23.205 € |
| über 20 Mio. € | nach Vereinbarung |
* Wert vor Berücksichtigung besonderer objektspezifischer Grundstücksmerkmale. Zwischenwerte werden linear berechnet, z. B. 250.000 € → 3.707 € inkl. MwSt.
So berechnen sich Nebenkosten und Umsatzsteuer
Die Honorare der BVS-Tabelle werden netto bemessen; die genannten Beträge enthalten bereits 19 % Umsatzsteuer. Die Nebenkostenpauschale beträgt 5–10 % des Tabellenhonorars ohne Umsatzsteuer; auf die Pauschale fallen ebenfalls 19 % Umsatzsteuer an. Beispiel bei einem Immobilienwert bis 150.000 €: Honorar 2.750,00 € netto, mit 19 % Umsatzsteuer 3.273 €; Nebenkostenpauschale 137,50–275,00 € netto, mit Umsatzsteuer 163,63–327,25 €. Den konkreten Prozentsatz und etwaige Zuschläge legen wir vor Beginn im Sachverständigenvertrag fest. Beim Verkehrswertgutachten ist die persönliche Besichtigung (Ortstermin) im Tabellenhonorar enthalten; beim Kurzgutachten ist sie als Ortstermin-Pauschale ausgewiesen.
Die BVS-Honorarrichtlinie ist keine gesetzliche Gebührenordnung; wir legen sie unserer Honorarvereinbarung zugrunde. Auftragnehmerin und Rechnungsstellerin ist die COLOGNE IMMOBILIEN GmbH. Alle Honorare und ihre Bestandteile sind zusätzlich auf unserer Honorarseite erläutert: Honorar für Immobiliengutachten (immobiliengutachter-motyl.de).
Ein Verkehrswertgutachten liegt in der Regel ca. 4–6 Wochen nach Ortstermin und Eingang der Unterlagen vor. Bei rückwirkenden Stichtagen teilen wir den Zeitbedarf nach Sichtung der Unterlagen mit.
Wer Ihre Bewertung für steuerliche Zwecke erstellt
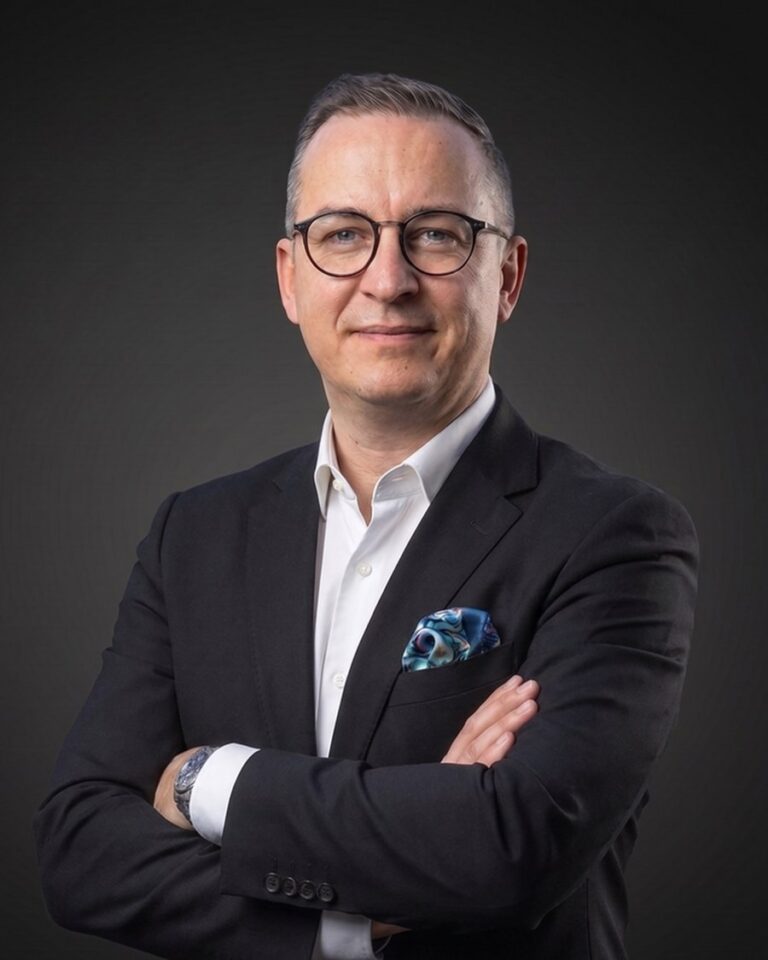
Alexander Motyl
Geschäftsführer der COLOGNE IMMOBILIEN GmbH · Wirtschaftsjurist (LL.M.) · gem. DIN EN ISO/IEC 17024 zertifizierter Immobiliengutachter
Alle Titel und Qualifikationen
- Wirtschaftsjurist LL.M.
- Gem. DIN EN ISO/IEC 17024 durch die DIA Consulting AG zertifizierter Sachverständiger für die Marktwertermittlung gemäß Immobilienwertermittlungsverordnung (ImmoWertV) von Standardimmobilien LS (Wohn- und Gewerbeimmobilien) – DIAZert, DAkkS-akkreditiert · Zert.-Nr. DIA-IB-685
- Recognised European Valuer (REV) – TEGoVA, The European Group of Valuers’ Associations · REV-DE/IVD/2026/5
- DEKRA-zertifizierter Sachverständiger für Immobilienbewertung, Stufe D3 (Spezialimmobilien), zertifiziert nach den Vorgaben der DEKRA · PC25416-00030
- Diplom-Sachverständiger (DIA an der Universität Freiburg) für bebaute und unbebaute Grundstücke sowie für Mieten und Pachten
- International Appraiser (DIA an der Universität Freiburg)
- Real Estate Asset Manager (DIA an der Universität Freiburg)
- Geprüfter Immobilien-Projektentwickler (IHK/EIA)
- Projektmanager Level D der Deutschen Gesellschaft für Projektmanagement (GPM)
Gutachten unter der Marke Sachverständigen- und Ingenieurbüro Motyl; Auftragnehmerin und Rechnungsstellerin ist die COLOGNE IMMOBILIEN GmbH.
Die REV-Anerkennung der TEGoVA und die DEKRA-Zertifizierung sind eigenständige Nachweise; die Aussage zur Zertifizierung nach DIN EN ISO/IEC 17024 stützt sich auf die DIAZert. Ob ein Gutachten von Finanzbehörden oder Gerichten verwertet wird, entscheidet die jeweilige Stelle im Einzelfall.
Häufige Fragen
Wann lohnt sich ein Gutachten nach § 198 BewG?
Das hängt vom Abstand zwischen Grundbesitzwert und tatsächlichem Wert, vom Steuersatz und von den Gutachtenkosten ab. Diese Abwägung trifft die Steuerberatung. Eine kostenlose und unverbindliche Ersteinschätzung des möglichen Marktwerts kann als erste Orientierung helfen, die Größenordnung einzuschätzen; sie ist kein schriftliches Gutachten.
Erkennt das Finanzamt Ihr Gutachten an?
Das entscheidet die Finanzbehörde, im Streitfall das Gericht. Nach § 198 Abs. 2 BewG kann regelmäßig ein Gutachten einer Person als Nachweis dienen, die von einer nach DIN EN ISO/IEC 17024 akkreditierten Stelle zertifiziert wurde. Alexander Motyl ist gem. DIN EN ISO/IEC 17024 zertifizierter Immobiliengutachter (DIAZert DIA-IB-685).
Können Sie auch rückwirkend bewerten?
Ja. Wir bewerten zu dem vereinbarten Bewertungsstichtag, etwa dem Tag des Erbfalls. Wichtig sind Belege zum damaligen Zustand der Immobilie, zum Beispiel Fotos, Rechnungen oder Protokolle.
Reicht der Verkaufspreis als Nachweis?
Nach § 198 Abs. 3 BewG kann ein Kaufpreis dienen, der innerhalb eines Jahres vor oder nach dem Bewertungsstichtag im gewöhnlichen Geschäftsverkehr zustande gekommen ist, wenn sich die maßgeblichen Verhältnisse nicht verändert haben. Ob das im konkreten Fall passt, beurteilt die Steuerberatung.
Beraten Sie die Mandantschaft steuerlich?
Nein. Wir ermitteln Werte im vereinbarten Leistungsumfang. Steuerliche Beratung und die steuerrechtliche Verwendung des Gutachtens bleiben bei der Steuerberatung.
Was kostet ein Verkehrswertgutachten?
Das Honorar richtet sich nach dem ermittelten Wert und der BVS-Honorartabelle, ab 3.273 Euro inklusive Mehrwertsteuer, abgerechnet nach Fertigstellung. Hinzu kommt eine Nebenkostenpauschale von 5 bis 10 Prozent des Nettohonorars zuzüglich Mehrwertsteuer. Zuschläge, etwa für Rechte und Belastungen oder mehrere Stichtage, legen wir vorab im Sachverständigenvertrag fest.
Erfahrung, die sich belegen lässt
Sachverständigenbüro und Immobilienmakler aus Frechen – mit nachprüfbaren Zertifikaten, Auszeichnungen und öffentlichen Kundenbewertungen.
COLOGNE IMMOBILIEN GmbH
TOP-Makler 2026

Property Agents
Alexander Motyl – Personenzertifizierungen
DIA-IB-685

REV-DE/IVD/2026/5

PC25416-00030
DE-8#17024/70-03
Zuletzt verkauft
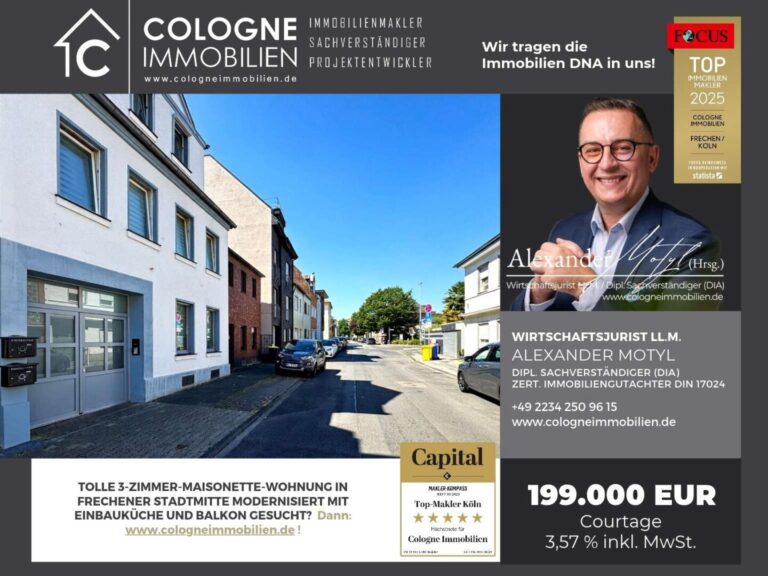 Verkauft
2-3-ZIMMER-MAISONETTE-WOHNUNG IN FRECHENER STADTMITTE MODERNISIERT MIT EINBAUKÜCHE UND BALKON
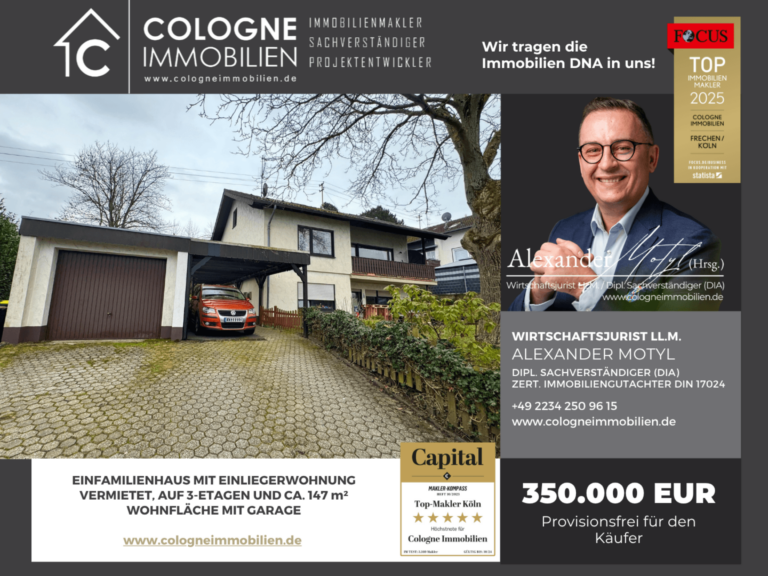 Verkauft
EINFAMILIENHAUS MIT EINLIEGERWOHNUNG VERMIETET, AUF 3-ETAGEN UND CA. 147 m² WOHNFLÄCHE MIT GARAGE
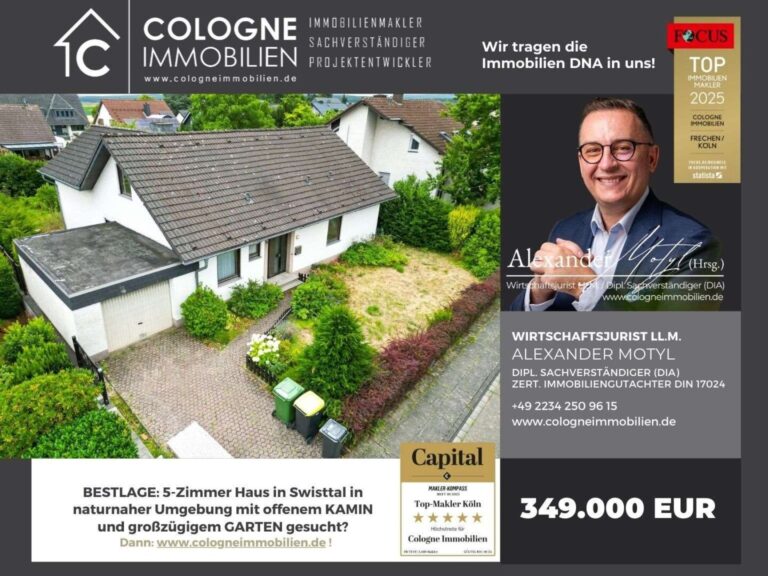 Verkauft
FREISTEHENDES 5-ZIMMER HAUS MIT GROßZÜGIGEM GARTEN, GARAGE UND AUSBAURESERVE - PROVISIONSFREI!
Fachpartner-Anfrage stellen
Bewertungsanlass, Objektort und gewünschter Stichtag genügen für das erste Gespräch. Bitte übermitteln Sie über das Anfrageformular keine vertraulichen Mandantendaten und keine Unterlagen. Für sensible Unterlagen nutzen wir nach der Beauftragung bevorzugt das Portal Ihrer Kanzlei; ist das nicht möglich, vereinbaren wir mit Ihnen im Einzelfall einen verschlüsselten Übermittlungsweg.
Fachpartner-Anfrage stellen02234 250 96 15
COLOGNE IMMOBILIEN GmbH
Hauptstraße 19–21 · 50226 Frechen
Telefon: 02234 250 96 15 · E-Mail: info@cologneimmobilien.de
Übersicht aller Leistungen für Kanzleien, Steuerberatung und Betreuer: Für Fachpartner · ebenfalls für Fachpartner: Immobilienbewertung für Erbrecht und Familienrecht
Weiterführend für Ihre Mandantschaft: Immobilie bewerten · Immobilie verkaufen · COLOGNE-Strategie
Quellen: § 198 BewG, § 7 Abs. 4 EStG (gesetze-im-internet.de, 22.10.2026); BFH, Urteil vom 21.07.2020, IX R 26/19 (bundesfinanzhof.de, Abruf 25.10.2026); DAkkS D-ZP-16018-01-00, DIAZert-Zertifizierungsverzeichnis, Preisliste immobiliengutachter-motyl.de (Abruf 01.11.2026). Wir erbringen keine Rechts- oder Steuerberatung.