

Immobilienbewertung für Erbrecht und Familienrecht
Verkehrswertgutachten für Erbschaft, Pflichtteil und Scheidung. Wenn Immobilien Teil erbrechtlicher oder familienrechtlicher Auseinandersetzungen sind, brauchen die Beteiligten häufig eine nachvollziehbare Wertermittlung zu einem bestimmten Stichtag. Ob Pflichtteilsanspruch, Erbauseinandersetzung, Zugewinnausgleich oder Bewertung eines Wohnrechts: Wir ermitteln den Immobilienwert nach dem vereinbarten Bewertungsauftrag. Die rechtliche Einordnung und die Vertretung der Beteiligten bleiben bei Ihrer Kanzlei.
Immobiliengutachten für Mandanten anfragen02234 250 96 15
gem. DIN EN ISO/IEC 17024 zertifizierter Immobiliengutachter (DIAZert DIA-IB-685) · Auftragnehmerin: COLOGNE IMMOBILIEN GmbH · Standort Frechen
Ein Stichtagswert ist der Wert einer Immobilie zu dem Zeitpunkt, auf den es rechtlich ankommt, etwa der Erbfall beim Pflichtteil oder die Rechtshängigkeit des Scheidungsantrags beim Zugewinn. Derselbe Gegenstand kann deshalb im selben Mandat mehrere Werte haben. Welcher Stichtag gilt, legt die beauftragende Kanzlei anhand der rechtlichen Fragestellung fest.
Stichtage im Überblick
| Frage | Gesetzliche Regel (Auszug) | Fundstelle |
|---|---|---|
| Pflichtteil | Bestand und Wert des Nachlasses zur Zeit des Erbfalls | § 2311 Abs. 1 BGB |
| Pflichtteilsergänzung – Anspruch | Hat der Erblasser einem Dritten eine Schenkung gemacht, kann der Pflichtteilsberechtigte den Betrag verlangen, um den sich der Pflichtteil erhöht, wenn der verschenkte Gegenstand dem Nachlass hinzugerechnet wird | § 2325 Abs. 1 BGB |
| Pflichtteilsergänzung – Wertansatz bei Immobilien | Wert zur Zeit des Erbfalls; war er zur Zeit der Schenkung geringer, nur dieser (Niederstwertprinzip). Für den Vergleich sind deshalb in der Regel zwei Bewertungsstichtage nötig: Schenkung und Erbfall. Verbrauchbare Sachen werden dagegen stets mit dem Wert zur Zeit der Schenkung angesetzt | § 2325 Abs. 2 BGB |
| Pflichtteilsergänzung – zeitliche Berücksichtigung | im ersten Jahr vor dem Erbfall voll, in jedem weiteren Jahr um ein Zehntel weniger; sind seit der Leistung des verschenkten Gegenstands zehn Jahre verstrichen, bleibt die Schenkung unberücksichtigt | § 2325 Abs. 3 Sätze 1 und 2 BGB |
| Pflichtteilsergänzung – Schenkung an den Ehegatten | Frist beginnt nicht vor der Auflösung der Ehe | § 2325 Abs. 3 Satz 3 BGB |
| Pflichtteilsergänzung – vorbehaltene Rechte | Behält sich der Schenker etwa einen Nießbrauch oder ein Wohnrecht vor, kann das nach der Rechtsprechung sowohl den Beginn der Zehnjahresfrist als auch den anzusetzenden Wert beeinflussen. Welche Bewertungen erforderlich sind (z. B. Wert des belasteten Grundstücks, Wert des Rechts), legt die Kanzlei nach der Rechtslage im Einzelfall fest | Rechtsprechung des BGH zu § 2325 BGB |
| Zugewinnausgleich bei Scheidung | Anfangsvermögen zum Eintritt des Güterstands, Endvermögen zur Rechtshängigkeit des Scheidungsantrags | §§ 1376, 1384 BGB |
| Erbauseinandersetzung | kein gesetzlich festgelegter Bewertungsstichtag; Festlegung nach Bewertungsauftrag und rechtlicher Fragestellung | § 2042 BGB |
Immobilienbewertung im Erbrecht
Pflichtteil und Pflichtteilsergänzung
Für die Pflichtteilsberechnung sind grundsätzlich Bestand und Wert des Nachlasses zur Zeit des Erbfalls maßgeblich (§ 2311 BGB). Wir ermitteln den Immobilienwert zum vereinbarten Stichtag und berücksichtigen den nachweisbaren Objektzustand. Der Pflichtteilsberechtigte, der nicht Erbe ist, kann verlangen, dass der Wert der Nachlassgegenstände ermittelt wird; die Kosten fallen dem Nachlass zur Last (§ 2314 BGB). Bei Pflichtteilsergänzungsansprüchen nach § 2325 BGB sind wegen des Niederstwertprinzips in der Regel Bewertungen zum Zeitpunkt der Schenkung und zum Zeitpunkt des Erbfalls erforderlich; bei vorbehaltenen Rechten wie Nießbrauch oder Wohnrecht zusätzlich die Bewertung des Rechts. Welche Stichtage und Bewertungsgegenstände maßgeblich sind, legt die Kanzlei fest.
Erbengemeinschaft und Auszahlung von Miterben
Soll eine Immobilie von einem Miterben übernommen oder gemeinsam verkauft werden, schafft eine nachvollziehbare Bewertung eine Grundlage für Verhandlungen. Wir erstellen Gutachten für einzelne Auftraggeber oder, nach entsprechender Vereinbarung, für mehrere Beteiligte gemeinsam. Praxisinformationen für Betroffene: Erbengemeinschaft: Haus verkaufen oder Miterben auszahlen.
Teilungsversteigerung
Bei fehlender Einigung kann eine Teilungsversteigerung in Betracht kommen (§§ 180 ff. Zwangsversteigerungsgesetz). Eine freiwillige Einigung oder ein gemeinsamer freihändiger Verkauf kann eine Alternative sein. Welche Möglichkeiten rechtlich bestehen, beurteilt die Kanzlei. Ablauf, Wertgrenzen und Alternativen sind auf einer eigenen Seite zusammengefasst: Teilungsversteigerung – Ablauf, Kosten und Alternativen.
Immobilienbewertung im Familienrecht
Zugewinnausgleich
Für den Zugewinnausgleich können mehrere Stichtage maßgeblich sein, insbesondere der Eintritt des Güterstands und die Rechtshängigkeit des Scheidungsantrags. Bei entsprechender Beauftragung erstellen wir getrennte Bewertungen für die benötigten Stichtage.
Gemeinsame Immobilie bei Scheidung
Soll die Immobilie verkauft oder von einem Ehegatten übernommen werden, unterstützt eine nachvollziehbare Bewertung die wirtschaftliche Entscheidung. Eine spätere Verkaufsbeauftragung ist vom Gutachten unabhängig. Informationen für Betroffene: Haus verkaufen bei Scheidung.
Wohnrecht und Nießbrauch
Immobilien können mit Rechten wie einem Wohnrecht oder Nießbrauch belastet sein. Wie sich ein solches Recht auf den Wert auswirkt, hängt von der konkreten Ausgestaltung, dem Bewertungsgegenstand (belastetes Grundstück oder das Recht selbst) und dem Bewertungsanlass ab. Wir berücksichtigen die Rechte im vereinbarten Bewertungsumfang. Weiterführend: Wohnrecht berechnen, Immobilie mit Nießbrauch verkaufen.
Gutachten für eine Partei oder mehrere Beteiligte
| Form | Beauftragung | Hinweis |
|---|---|---|
| Parteigutachten | durch eine Partei oder ihre bevollmächtigte Vertretung | Grundlage für Verhandlung und Einschätzung |
| Gemeinsames Gutachten | durch mehrere Beteiligte | schriftliche Festlegung von Leistungsumfang, Empfängern und Kostenteilung; gemeinsamer Ortstermin auf Wunsch und nach Abstimmung |
| Gerichtliche Beauftragung | durch das Gericht | Das Gericht bestimmt die Person des Sachverständigen und den Gutachtenauftrag. Eine Zertifizierung ersetzt keine gerichtliche Bestellung. |
Wenn die Immobilie verkauft werden soll
Ist ein freihändiger Verkauf gewünscht und rechtlich möglich, übernimmt COLOGNE IMMOBILIEN nach gesonderter Beauftragung die Vermarktung, auf Wunsch mit einem dokumentierten Bieterverfahren, sofern es für die Immobilie und die Interessen der Beteiligten geeignet ist. Wie wir vermarkten, beschreibt die COLOGNE-Strategie. Bewertung und Verkauf bleiben getrennte Leistungen.
Bei Einfamilienhäusern und Eigentumswohnungen gilt für die Maklerprovision bei Verbrauchern als Käufer die Teilungsregel der §§ 656c, 656d BGB; für Mehrfamilienhäuser und Gewerbeimmobilien gilt sie nicht.
Vertrauliche Abstimmung mit Ihrer Kanzlei
Vor Beginn klären wir:
- Bewertungszweck und Stichtag
- Auftraggeber und Bevollmächtigungen
- benötigte Unterlagen und den Übermittlungsweg
- Besichtigungsmöglichkeiten
- Empfänger des Gutachtens
- Honorar und voraussichtlichen Zeitbedarf
Bitte übermitteln Sie über das Anfrageformular keine vertraulichen Mandantendaten und keine Unterlagen. Für sensible Unterlagen nutzen wir nach der Beauftragung bevorzugt das Portal Ihrer Kanzlei; ist das nicht möglich, vereinbaren wir mit Ihnen im Einzelfall einen verschlüsselten Übermittlungsweg.
| Leistung | Preisform | Honorar inkl. 19 % MwSt. |
|---|---|---|
| Ersteinschätzung | kostenfrei und unverbindlich; erste Orientierung, kein schriftliches Gutachten | 0 € |
| Kurzgutachten (Wertindikation) | Festpreis = Honorar + Ortstermin-Pauschale 233,24 €; gültig für Köln und den Rhein-Erft-Kreis; außerhalb kommt die Anfahrt nach Entfernung hinzu, der Betrag steht vorab im schriftlichen Festpreisangebot | bis 450.000 €: 1.392,30 € + 233,24 € = 1.625,54 € über 450.000 bis 1.000.000 €: 1.642,20 € + 233,24 € = 1.875,44 € über 1 Mio. €: nach Vereinbarung |
| Verkehrswertgutachten | wertabhängiges Honorar nach Tabelle 1 der BVS-Honorarrichtlinie Immobilienbewertung 2026; maßgeblich ist der im Gutachten ermittelte Wert vor besonderen objektspezifischen Grundstücksmerkmalen; Abrechnung nach Fertigstellung, kein Festpreis | bis 150.000 €: 3.273 € 300.000 €: 3.844 € 500.000 €: 4.284 € 1.000.000 €: 5.188 € Zwischenwerte linear |
| Nebenkostenpauschale zum Verkehrswertgutachten | Berechnung siehe unten | 5–10 % des Tabellenhonorars |
| Zuschläge (nur wenn der Auftrag sie erfordert oder Sie sie wünschen; vorab im Vertrag) | Rechte und Belastungen (z. B. Erbbaurecht, Wohnrecht, Nießbrauch, Baulasten, Denkmalschutz) je Recht · zurückliegende oder mehrere Stichtage je Stichtag · Beschaffung von Unterlagen, Skizzen, Wohnflächenermittlung · besonders dringliche Erstellung (Eilauftrag) · mehrere Auftraggeber, z. B. Erbengemeinschaft · Aktualisierung eines eigenen Gutachtens (bis 3 Jahre alt) | +20–50 % · +20–30 % (ab dem 11. Jahr mind. +30 %) · +10–30 % · +10–50 % · pauschal 238 € · 60–90 % des Tabellenhonorars |
| Weitere Gutachten (z. B. Kaufpreisaufteilung, Restnutzungsdauer, Mietwert, Beleihungswert) | Angebot auf Anfrage | nach Angebot |
Vollständige Honorartabelle Verkehrswertgutachten (BVS-Tabelle 1)
| Immobilienwert* | Honorar inkl. 19 % MwSt. |
|---|---|
| bis 150.000 € | 3.273 € |
| 200.000 € | 3.570 € |
| 300.000 € | 3.844 € |
| 400.000 € | 4.082 € |
| 500.000 € | 4.284 € |
| 600.000 € | 4.510 € |
| 700.000 € | 4.665 € |
| 800.000 € | 4.831 € |
| 1.000.000 € | 5.188 € |
| 1.250.000 € | 5.593 € |
| 1.500.000 € | 5.950 € |
| 1.750.000 € | 6.307 € |
| 2.000.000 € | 6.640 € |
| 2.500.000 € | 7.402 € |
| 3.000.000 € | 8.092 € |
| 4.000.000 € | 9.520 € |
| 5.000.000 € | 10.710 € |
| 6.000.000 € | 11.817 € |
| 7.000.000 € | 12.971 € |
| 8.000.000 € | 14.042 € |
| 9.000.000 € | 15.054 € |
| 10.000.000 € | 16.065 € |
| 15.000.000 € | 19.992 € |
| 20.000.000 € | 23.205 € |
| über 20 Mio. € | nach Vereinbarung |
* Wert vor Berücksichtigung besonderer objektspezifischer Grundstücksmerkmale. Zwischenwerte werden linear berechnet, z. B. 250.000 € → 3.707 € inkl. MwSt.
So berechnen sich Nebenkosten und Umsatzsteuer
Die Honorare der BVS-Tabelle werden netto bemessen; die genannten Beträge enthalten bereits 19 % Umsatzsteuer. Die Nebenkostenpauschale beträgt 5–10 % des Tabellenhonorars ohne Umsatzsteuer; auf die Pauschale fallen ebenfalls 19 % Umsatzsteuer an. Beispiel bei einem Immobilienwert bis 150.000 €: Honorar 2.750,00 € netto, mit 19 % Umsatzsteuer 3.273 €; Nebenkostenpauschale 137,50–275,00 € netto, mit Umsatzsteuer 163,63–327,25 €. Den konkreten Prozentsatz und etwaige Zuschläge legen wir vor Beginn im Sachverständigenvertrag fest. Beim Verkehrswertgutachten ist die persönliche Besichtigung (Ortstermin) im Tabellenhonorar enthalten; beim Kurzgutachten ist sie als Ortstermin-Pauschale ausgewiesen.
Die BVS-Honorarrichtlinie ist keine gesetzliche Gebührenordnung; wir legen sie unserer Honorarvereinbarung zugrunde. Auftragnehmerin und Rechnungsstellerin ist die COLOGNE IMMOBILIEN GmbH. Alle Honorare und ihre Bestandteile sind zusätzlich auf unserer Honorarseite erläutert: Honorar für Immobiliengutachten (immobiliengutachter-motyl.de).
Wer Ihre Bewertung für erb- und familienrechtliche Mandate erstellt
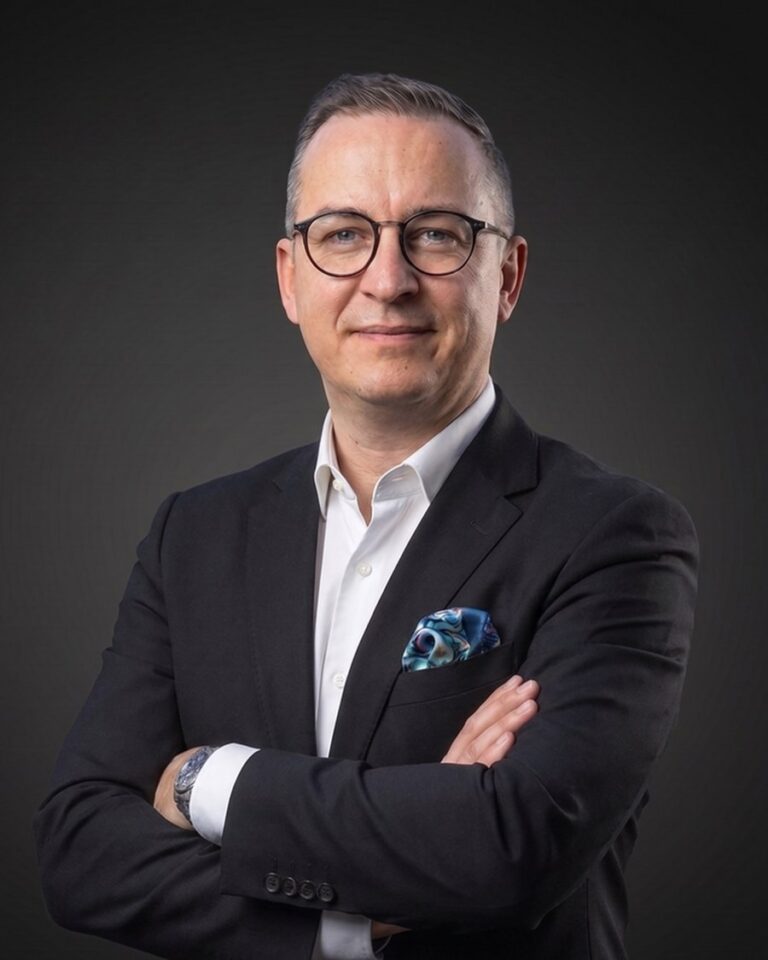
Alexander Motyl
Geschäftsführer der COLOGNE IMMOBILIEN GmbH · Wirtschaftsjurist (LL.M.) · gem. DIN EN ISO/IEC 17024 zertifizierter Immobiliengutachter
Alle Titel und Qualifikationen
- Wirtschaftsjurist LL.M.
- Gem. DIN EN ISO/IEC 17024 durch die DIA Consulting AG zertifizierter Sachverständiger für die Marktwertermittlung gemäß Immobilienwertermittlungsverordnung (ImmoWertV) von Standardimmobilien LS (Wohn- und Gewerbeimmobilien) – DIAZert, DAkkS-akkreditiert · Zert.-Nr. DIA-IB-685
- Recognised European Valuer (REV) – TEGoVA, The European Group of Valuers’ Associations · REV-DE/IVD/2026/5
- DEKRA-zertifizierter Sachverständiger für Immobilienbewertung, Stufe D3 (Spezialimmobilien), zertifiziert nach den Vorgaben der DEKRA · PC25416-00030
- Diplom-Sachverständiger (DIA an der Universität Freiburg) für bebaute und unbebaute Grundstücke sowie für Mieten und Pachten
- International Appraiser (DIA an der Universität Freiburg)
- Real Estate Asset Manager (DIA an der Universität Freiburg)
- Geprüfter Immobilien-Projektentwickler (IHK/EIA)
- Projektmanager Level D der Deutschen Gesellschaft für Projektmanagement (GPM)
Gutachten unter der Marke Sachverständigen- und Ingenieurbüro Motyl; Auftragnehmerin und Rechnungsstellerin ist die COLOGNE IMMOBILIEN GmbH.
Die REV-Anerkennung der TEGoVA und die DEKRA-Zertifizierung sind eigenständige Nachweise; die Aussage zur Zertifizierung nach DIN EN ISO/IEC 17024 stützt sich auf die DIAZert. Ob ein Gutachten von Finanzbehörden oder Gerichten verwertet wird, entscheidet die jeweilige Stelle im Einzelfall.
Häufige Fragen
Auf welchen Stichtag bewerten Sie beim Pflichtteil?
Maßgeblich sind nach § 2311 BGB grundsätzlich Bestand und Wert des Nachlasses zur Zeit des Erbfalls. Wir bewerten zum vereinbarten Stichtag und brauchen dafür Belege zum damaligen Zustand.
Können Sie Anfangs- und Endvermögen getrennt bewerten?
Ja. Für den Zugewinnausgleich können der Wert zum Eintritt des Güterstands und der Wert zur Rechtshängigkeit des Scheidungsantrags getrennt ermittelt werden. Welche Stichtage gelten, legt die Kanzlei fest.
Können mehrere Beteiligte das Gutachten gemeinsam beauftragen?
Ja. Leistungsumfang, Empfänger und Kostenteilung werden vorab schriftlich festgelegt. Ein gemeinsamer Ortstermin ist auf Wunsch und nach Abstimmung möglich.
Sind Sie gerichtlich bestellter Sachverständiger?
Bei einer gerichtlichen Beauftragung bestimmt das Gericht die Person des Sachverständigen und den Auftrag. Alexander Motyl ist gem. DIN EN ISO/IEC 17024 zertifizierter Immobiliengutachter; eine Zertifizierung ersetzt keine gerichtliche Bestellung.
Wie wirkt sich ein Wohnrecht auf den Wert aus?
Das hängt von der Ausgestaltung des Rechts, vom Bewertungsgegenstand und vom Bewertungsanlass ab. Wir berücksichtigen bestehende Rechte im vereinbarten Bewertungsumfang.
Übernehmen Sie auch den Verkauf?
Ja, nach gesonderter Beauftragung, wenn ein freihändiger Verkauf gewünscht und rechtlich möglich ist. Ein Gutachten verpflichtet nicht zum Verkauf über uns.
Erfahrung, die sich belegen lässt
Sachverständigenbüro und Immobilienmakler aus Frechen – mit nachprüfbaren Zertifikaten, Auszeichnungen und öffentlichen Kundenbewertungen.
COLOGNE IMMOBILIEN GmbH
TOP-Makler 2026

Property Agents
Alexander Motyl – Personenzertifizierungen
DIA-IB-685

REV-DE/IVD/2026/5

PC25416-00030
DE-8#17024/70-03
Zuletzt verkauft
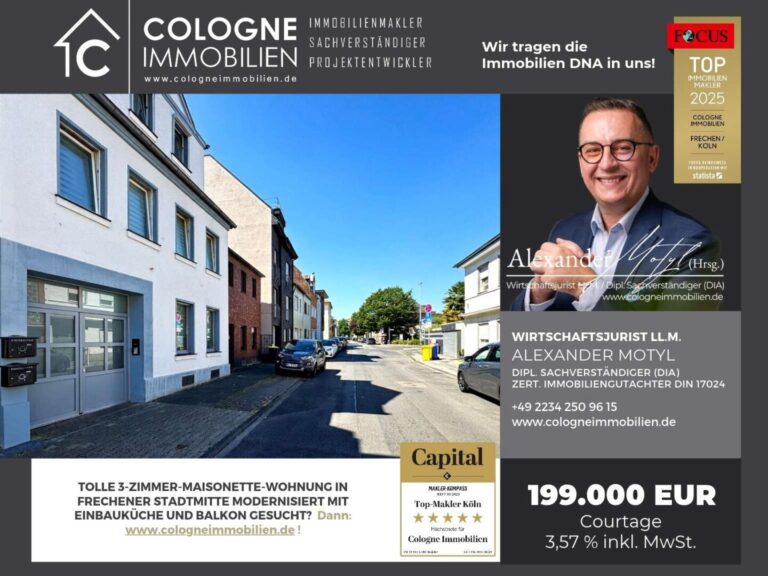 Verkauft
2-3-ZIMMER-MAISONETTE-WOHNUNG IN FRECHENER STADTMITTE MODERNISIERT MIT EINBAUKÜCHE UND BALKON
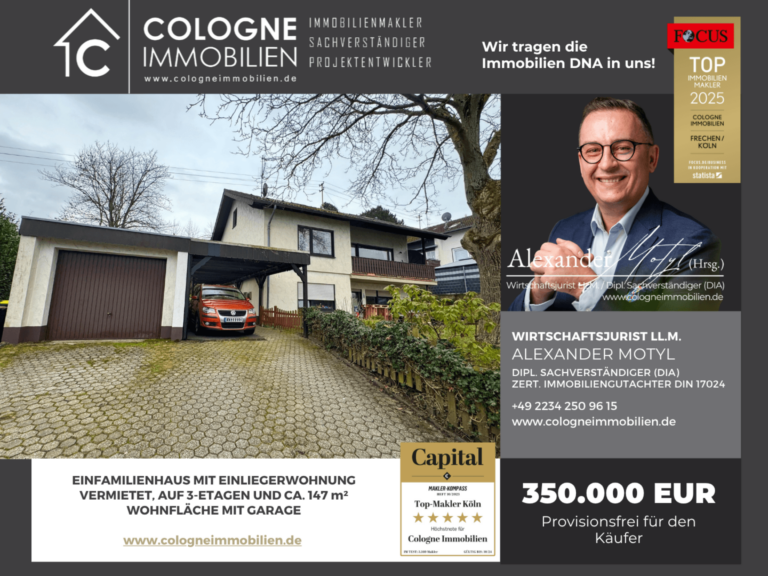 Verkauft
EINFAMILIENHAUS MIT EINLIEGERWOHNUNG VERMIETET, AUF 3-ETAGEN UND CA. 147 m² WOHNFLÄCHE MIT GARAGE
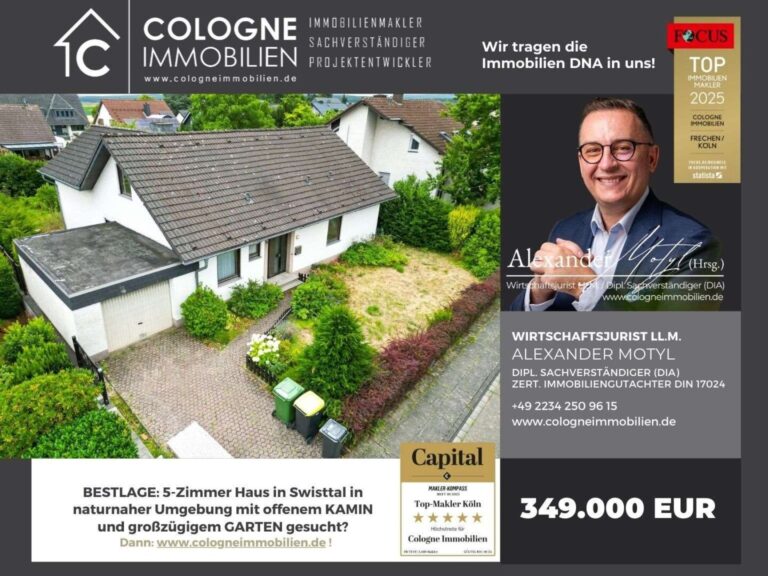 Verkauft
FREISTEHENDES 5-ZIMMER HAUS MIT GROßZÜGIGEM GARTEN, GARAGE UND AUSBAURESERVE - PROVISIONSFREI!
Fachpartner-Anfrage stellen
Bewertungsanlass, Objektort und gewünschter Stichtag genügen für das erste Gespräch. Bitte übermitteln Sie über das Anfrageformular keine vertraulichen Mandantendaten und keine Unterlagen. Für sensible Unterlagen nutzen wir nach der Beauftragung bevorzugt das Portal Ihrer Kanzlei; ist das nicht möglich, vereinbaren wir mit Ihnen im Einzelfall einen verschlüsselten Übermittlungsweg.
Fachpartner-Anfrage stellen02234 250 96 15
COLOGNE IMMOBILIEN GmbH
Hauptstraße 19–21 · 50226 Frechen
Telefon: 02234 250 96 15 · E-Mail: info@cologneimmobilien.de
Übersicht aller Leistungen für Kanzleien, Steuerberatung und Betreuer: Für Fachpartner · ebenfalls für Fachpartner: Immobilienbewertung für Steuerberater – Gutachten nach § 198 BewG
Weiterführend für Ihre Mandantschaft: Immobilie bewerten · Immobilie verkaufen · COLOGNE-Strategie
Quellen: §§ 656c, 656d, 1376, 1384, 2042, 2311, 2314 BGB; § 2325 BGB (gesetze-im-internet.de, geprüft 01.11.2026); §§ 180 ff. ZVG (gesetze-im-internet.de, geprüft 22.10.2026). Wir erbringen keine Rechts- oder Steuerberatung.